كشف تقرير حديث لصندوق النقد الدولي عن أن مصر دخلت المرحلة الأخيرة من الصراع الإقليمي بوضع اقتصادي كلي أقوى مما كانت عليه خلال فترات التوتر الخارجي السابقة، إذ عززت الإصلاحات السياسية التي نفذت في إطار البرنامج المدعوم من الصندوق النمو، وخفضت التضخم، وساعدت في إعادة بناء الاحتياطات الدولية وتحسين مراكز الأصول الأجنبية للبنوك.
وأشار صندوق النقد الدولي إلى أن هذه الاحتياطات القوية، إلى جانب الاستجابة السياسية السريعة، مكنت مصر من استيعاب إحدى أكبر الصدمات التي شهدتها المنطقة خلال الفترة الماضية، كما نوقش بمزيد من التفصيل في المراجعة السابعة التي نشرت أخيراً في إطار عمل الصندوق والمراجعة الثانية في إطار إطار عمل صندوق دعم الاستقرار.
وأسهمت مرونة سعر الصرف في استيعاب الضغوط الخارجية، بينما ساعدت تعديلات أسعار الطاقة في أعقاب ارتفاع أسعار النفط العالمية، وضبط الإنفاق، وتوسيع نطاق الدعم الموجه في الحفاظ على انضباط السياسة النقدية.
احتواء الضغوط بتعبئة الإيرادات وترشيد الإنفاق
كان رد فعل الأسواق المالية حاداً، فقد انخفضت حيازات غير المقيمين من سندات الدين الحكومية المقومة بالعملة المحلية من 39.1 مليار دولار في فبراير (شباط) إلى 22.2 مليار دولار في أوائل أبريل (نيسان)، بينما انخفضت قيمة الجنيه المصري بنحو 14 إلى 17 في المئة.
ومع انحسار الضغوط، استؤنفت تدفقات المحافظ الاستثمارية، وعادت حيازات غير المقيمين لمستويات قريبة من مستويات ما قبل النزاع، واستعاد الجنيه الاسترليني كثيراً من خسائره الأولية.
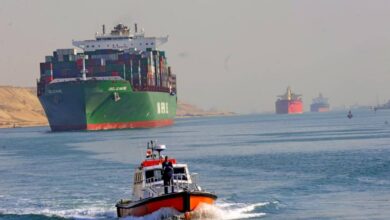
وقال صندوق النقد الدولي إن الصدمة المالية لم تتسب في تراجع اقتصادي أوسع نطاقاً، إذ ظل النمو قوياً مسجلاً 5.0 في المئة خلال الربع الثالث من السنة المالية 2025/2026، وحافظ قطاع السياحة على مرونته، وسجلت تحويلات العاملين في الخارج ارتفاعاً قياسياً، كما واصل نشاط قناة السويس تعافيه التدريجي عقب اضطرابات موقتة ناجمة عن التوترات الإقليمية.
علاوة على ذلك أمكن احتواء الضغوط المالية من خلال تعبئة الإيرادات وترشيد الإنفاق، وعلى رغم ارتفاع معدلات التضخم استجابة لانخفاض قيمة العملة وتعديل أسعار الطاقة، إلا أن هذه الزيادة جاءت أقل حدة مما كان متوقعاً، وإن كان الجدول الزمني للعودة لمستهدف التضخم قد تأجل لمدة عام، بحسب تقرير صندوق النقد.
والأهم من ذلك، ظلت الاحتياطات الدولية عند مستويات مريحة تفوق بكثير الحدود الكافية على رغم التدفقات الأولية لرؤوس الأموال إلى الخارج، مما يعكس دور مرونة سعر الصرف في امتصاص الضغوط الخارجية، وهو ما يمثل اختلافاً جوهرياً عن الحالات السابقة.
وفق التقرير، تعززت ثقة المستثمرين مع انحسار ضغوط السوق، إذ تقلصت هوامش العائد على السندات السيادية لتنخفض دون مستويات ما قبل الحرب، ونجحت مصر في العودة لأسواق رأس المال الدولية.
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
وشهد مايو (أيار) الماضي إصدار سندات “يوروبوند” اجتماعية بقيمة مليار دولار حظيت بطلبات اكتتاب تجاوزت قيمتها خمسة أضعاف قيمة الإصدار، تلاها إصدار سندات “ساموراي” بقيمة 500 مليون دولار في يونيو (حزيران) الماضي. وبحلول شهر أغسطس (آب)، كانت علاوة الأخطار السيادية لمصر قد تراجعت إلى أدنى مستوياتها منذ عام 2014.
المرونة وحدها لا تكفي للحد من مواطن الضعف
أظهرت الصدمة الأخيرة تحسناً في مرونة الاقتصاد المصري، إلا أن هناك مواطن ضعف كبيرة لا تزال قائمة، إذ لا تزال مستويات الدين العام وإجمالي الاحتياجات التمويلية مرتفعة، كما يعتمد التمويل بصورة كبيرة على أدوات قصيرة الأجل، وتظل انكشافات البنوك على الحكومة عند مستويات مرتفعة.
ويتوقع الصندوق أن تظل الحاجات التمويلية الإجمالية عند مستوى يقارب 40 في المئة من الناتج المحلي الإجمالي على المدى القريب، وأن تنخفض تدريجاً فقط لتصل إلى ما دون 30 في المئة بحلول عام 2030، وعلى نطاق أوسع، لا يزال حضور الدولة في الاقتصاد كبيراً ومفرطاً.
بحسب التقرير، تبقي هذه مواطن الضعف، لا سيما في ظل حال عدم اليقين العالمي المتزايدة، مصر عرضة لتقلبات ظروف التمويل العالمية وتجدد الصدمات الخارجية، فضلاً عن تعزيزها للارتباط الوثيق بين القطاعين السيادي والمصرفي وزيادة أخطار هيمنة الاعتبارات المالية العامة على السياسات الاقتصادية. كما أن الاحتياجات التمويلية الحكومية الضخمة قد تؤدي إلى مزاحمة القطاع الخاص في الحصول على الائتمان وفرص الاستثمار.
وأشار صندوق النقد، إلى أن البناء على ما تحقق من تقدم، يتطلب الحفاظ على استقرار الاقتصاد الكلي من خلال مرونة سعر الصرف، وسياسة نقدية تتسم بالتشديد الملائم، وحصافة في السياسة المالية، مع تسريع وتيرة الإصلاحات الرامية لمعالجة مواطن الضعف المتبقية.
ويتطلب خفض الدين العام والحاجات التمويلية الإجمالية المرتفعة، تعزيز إدارة الدين، والتحول نحو التمويل طويل الأجل القائم على آليات السوق، وتوسيع قاعدة المستثمرين، وتعميق أسواق الدين المحلية، وذلك للحد من أخطار إعادة التمويل وتعزيز استدامة الدين.
والأهم من ذلك، وفق ما ذكره صندوق النقد، سيكون التنفيذ الأكثر حزماً لسياسة ملكية الدولة وبرنامج التخارج، وتعزيز حوكمة الشركات المملوكة للدولة، وزيادة المنافسة، أموراً جوهرية للحد من هيمنة الدولة على النشاط الاقتصادي وتهيئة الظروف المواتية لتحقيق نمو أقوى يقوده القطاع الخاص.