<p>يمكن للقرار أن يحسن إدارة إيرادات الدولة ويقلل تعرضها لأخطار الصرف (أ ف ب)</p>
لم يدخل الدولار إلى الدولة اللبنانية دفعة واحدة. احتاج إلى أعوام طويلة ليقطع المسافة من جيب المواطن إلى صندوق الخزانة. بدأ ملاذاً للمدخرات في بلد اعتاد الخوف على عملته، ثم أصبح جزءاً أساساً من الودائع والقروض والدين. وبعد انهيار عام 2019، خرج من المصارف إلى تفاصيل الحياة اليومية، السوبرماركت والمطعم والمستشفى والمدرسة والإيجار والراتب والفاتورة.
وفي كل مرة كانت الليرة تخسر وظيفة، كان الدولار يكتسب واحدة. اليوم، وصل إلى مكان أكثر حساسية، صندوق الدولة، إذ أصدر وزير المالية اللبناني ياسين جابر قراراً يسمح للمكلفين تسديد متوجبات مالية بالعملة الأجنبية، بما يتيح لدوائر الجباية، بالتالي لأمناء صناديق المناطق، قبض الأموال بالدولار الأميركي وفق سعر الصرف المعتمد.
يبدو القرار للوهلة الأولى إجراء مالياً يتكيف مع اقتصاد أصبح شديد “الدولرة“. لكن دخول الدولار إلى الجباية يطرح سؤالاً أبعد من طريقة تسديد الضريبة، إذا كان المواطن يدخر بالدولار والسوق يسعّر بالدولار والمؤسسات تقبض بالدولار والدولة نفسها بدأت تقبض جزءاً من إيراداتها به، فمن يحتاج إلى الليرة؟
من السوق إلى الخزانة
من الناحية المالية، ثمة منطق مباشر خلف الجباية بالعملة الصعبة. فالدولة نفسها تحتاج إلى الدولار لتغطية جزء من نفقاتها. وإذا قبضت إيراداتها بالليرة ثم احتاجت إلى الدولار، فعليها في مرحلة ما تحويل العملة المحلية إلى العملة الأميركية، بما يولد طلباً إضافياً في سوق الصرف.
أما الحصول على الدولار مباشرة، فيختصر هذه الحلقة.
ويرى الخبير الاقتصادي الدكتور بلال علامة أن “أحد أبرز المكاسب التي تحققها الخزانة، عدم اضطرارها إلى دخول سوق القطع لتحويل جزء من إيراداتها من الليرة إلى الدولار”.
وتزداد أهمية ذلك في ظل القيود على تمويل الدولة وضخ سيولة إضافية بالعملة المحلية. فإذا احتاجت الخزانة إلى الإنفاق وحصلت على ليرات إضافية، ثم توجهت بهذه السيولة لشراء الدولار، يمكن أن يتحول الطلب الناتج إلى ضغط على سوق الصرف ويهدد استقرار السعر.
بهذا المعنى، تستطيع الجباية بالدولار أن تعالج مشكلة آنية، الدولة تحصل مباشرة على العملة التي تحتاج إليها من دون أن تضطر إلى شرائها من السوق، لكن الحل نفسه يفتح مشكلة أخرى.
عندما لا تحتاج الدولة إلى الليرة
فالعملة لا تحتفظ بدورها لأنها مطبوعة على ورقة وتحمل شعار الدولة. وتحتاج إلى اقتصاد يحتاج إليها. وكلما كانت الرواتب والأسعار والضرائب والنفقات والمدخرات مقومة بعملة ما، زادت الحاجة إليها، والعكس صحيح.
لذلك يرى علامة أن “انتقال الدولة تدريجاً إلى القبض بالدولار، بالتوازي مع إنفاق جزء من حاجاتها به، يعني تقليص الحاجة العملية إلى الليرة”.
ومن المتوقع أن يحمل ذلك نتيجة تبدو متناقضة، فكلما تراجعت حاجة الدولة إلى إصدار الليرة أو الحصول على سيولة إضافية بها ثم تحويلها إلى الدولار، تراجعت بعض الضغوط التي يمكن أن تصيب سوق الصرف. لكن في الوقت نفسه تصبح العملة الوطنية أقل حضوراً في الدورة الاقتصادية، أي إن تقليل استخدام الليرة ربما يخفف الضغط عليها، لكنه قد يهمشها أيضاً.
وهنا تبرز إحدى مفارقات الواقع النقدي اللبناني، هل يمكن حماية استقرار عملة عبر تقليل الحاجة إليها، ثم توقع أن تستعيد دورها لاحقاً؟
من العملة إلى السيادة
المسألة لا تتوقف عند سعر الصرف، فالعملة الوطنية تؤدي تقليدياً أكثر من وظيفة. هي وسيلة للدفع ووحدة للحساب وأداة لحفظ القيمة، لكنها تحمل أيضاً بعداً سيادياً.
ويرى علامة أن “توسع استخدام الدولار في التعاملات الخاصة والرسمية أضعف هذه الوظائف تدريجاً، إذ لم يعُد القانون وحده قادراً على فرض الليرة كأداة أساسية للتعامل بعدما فتحت الدولة نفسها مسارات تسمح باستخدام العملات الأجنبية”، محذراً من أن “استمرار هذا المسار وتحوله إلى واقع دائم قد يقود إلى ما يصفه بـ”موت الليرة” وظيفياً”.
ولا يعني ذلك اختفاء الأوراق النقدية فجأة، بل إنه مسار تدريجي، فتتراجع الحاجة إلى العملة أولاً، ثم قوتها السيادية، ثم الثقة بها، ثم رغبة الناس في الاحتفاظ بها.
وعندها يصبح السؤال ما الفائدة من حمل عملة لم تعُد أداة أساسية للتداول ولا لحفظ الثروة ولا للادخار؟
إرث الأسعار المتعددة
خلف هذا النقاش تقف أيضاً تجربة قاسية عاشها لبنان مع تعدد أسعار الصرف.
فعلى مدى أعوام الأزمة، احتسبت إيرادات ونفقات والتزامات مختلفة وفق أسعار لا تتطابق بالضرورة مع السعر الفعلي في السوق، مما أنتج فوارق وتشوهات مالية واسعة. وقد تقبض الدولة وفق سعر، وتنفق وفق سعر آخر، فيما تعمل السوق الحقيقية على سعر ثالث.
ويرى علامة أن “هذه التجربة أسهمت في تكبيد الخزانة خسائر وفي تشويه العلاقة بين الليرة والدولار، ولذلك فإن الجباية المباشرة بالعملة التي تحتاج إليها الدولة تزيل جزءاً من أخطار التحويل. لكنها في المقابل تجعل العودة للاستخدام الواسع للعملة الوطنية أكثر صعوبة”.
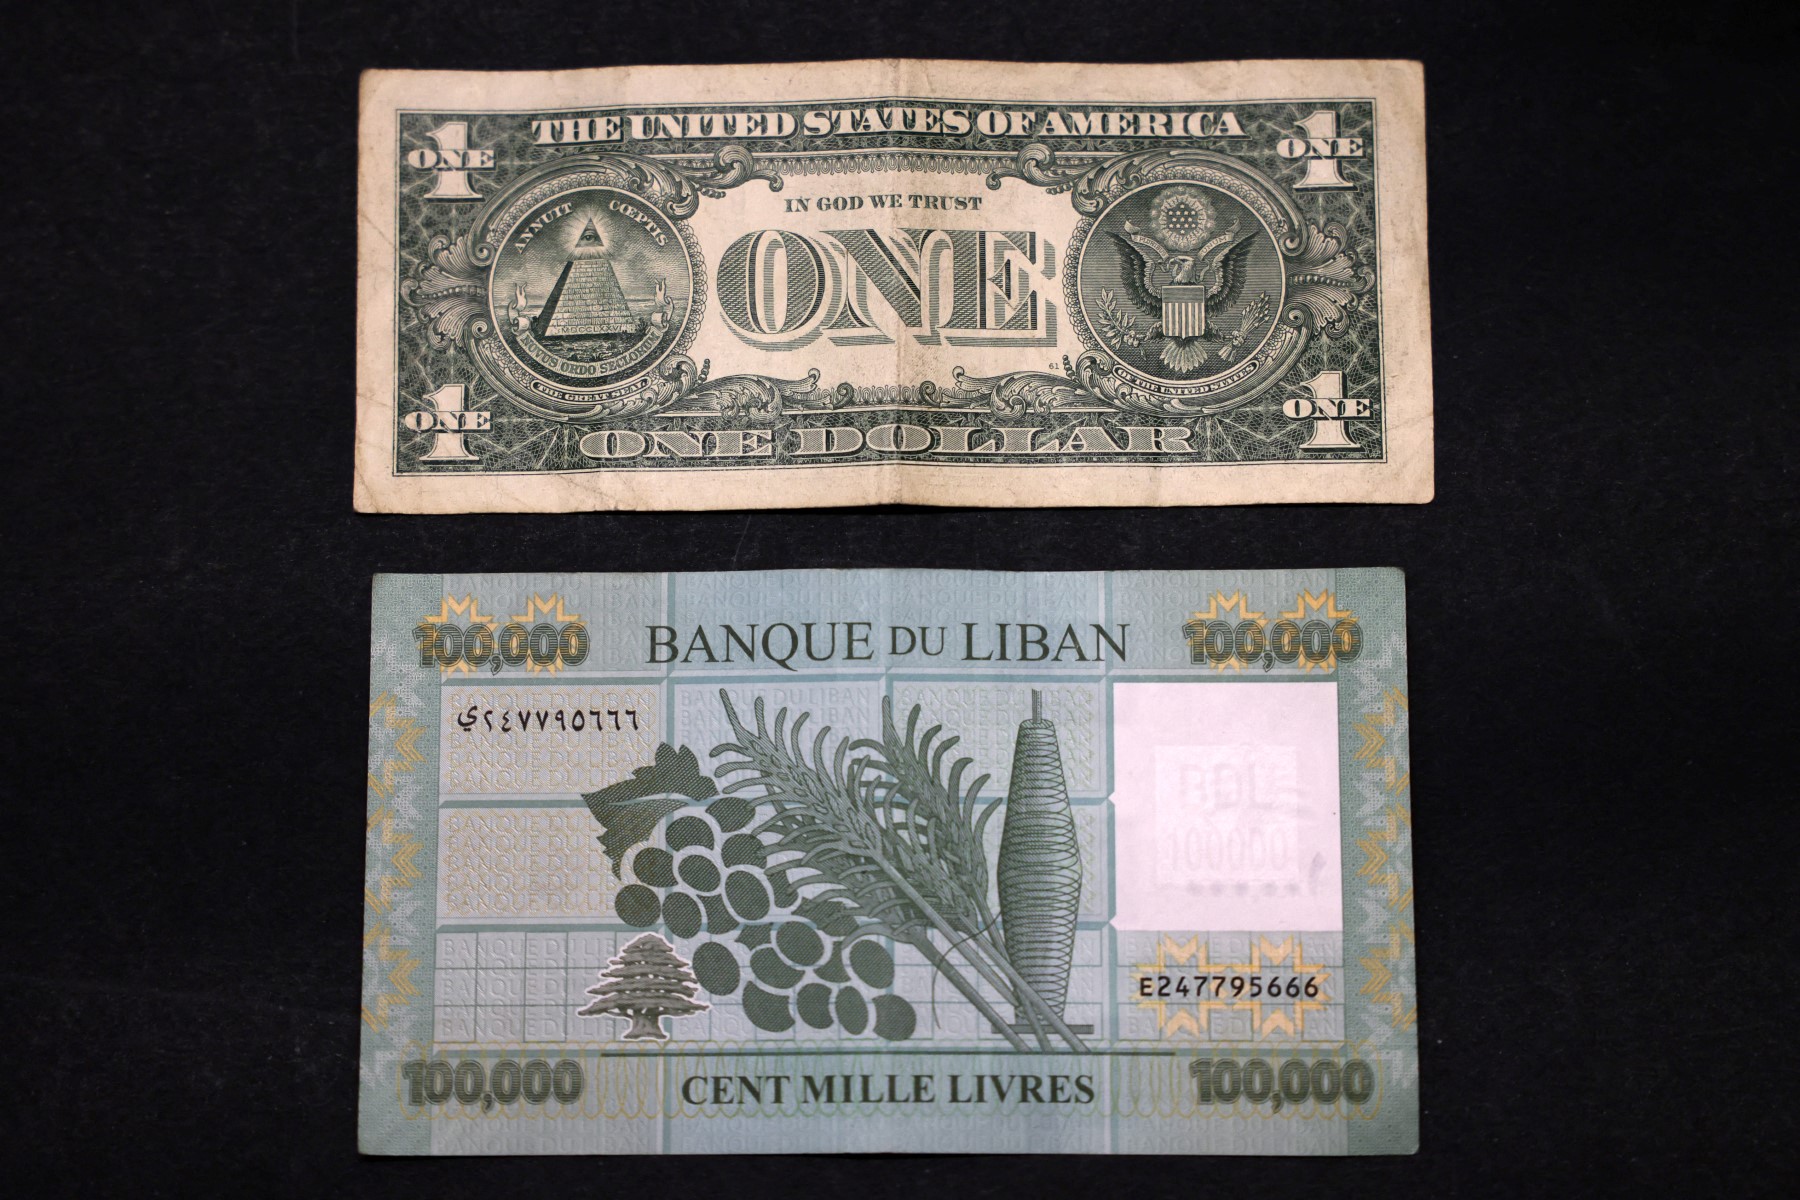
وإذا وصلت الثقة بالليرة الحالية إلى مستوى يصعب معه استعادة وظائفها، يطرح علامة إمكان إعادة هيكلة العملة أو إصدار عملة وطنية جديدة، كما حصل في تجارب دول أخرى من خلال تغيير تقييم العملة أو حذف أصفار منها، ووضع مهل للاستبدال وقواعد صارمة تعيد للعملة الجديدة قوة الإبراء والسيادة وتحد من اللجوء إلى العملات الأجنبية.
هل تتكيف الدولة مع “الدولرة” أم تكرسها؟
لكن الدولة لم تبدأ القصة، فحين وصل الدولار إلى صندوق الخزانة، كان سبقها إلى معظم المحطات التي تقود إليه، إذ إن المواطن يبحث عنه والتاجر يسعّر به والمؤسسة تقبضه والمستشفى والمدرسة والتأمين تطلبه والمدخر يحتفظ به.
من هنا يصبح الفصل بين التكيف مع “الدولرة” وتكريسها صعباً.
ويرى الخبير الاقتصادي وليد بو سليمان أن “الدولة تفعل الأمرين معاً. فهي تتكيف مع واقع اقتصادي أصبح شديد ’الدولرة‘، لكنها حين تمنح الدولار دوراً إضافياً في تسديد الالتزامات تجاهها، تسهم أيضاً في توسيع استخدامه الرسمي. وكلما اتسعت هذه الاستخدامات، تراجعت الحاجة العملية إلى الليرة”.
الدولار يحمي الإيرادات ولا يخلقها
وبالنسبة إلى الخزانة هناك مكسب آخر، فالجباية بالدولار تحمي جزءاً من الإيرادات من تآكل قيمتها نتيجة تغير سعر الصرف، كما توفر مباشرة عملة تستطيع الدولة استخدامها لتغطية نفقات مقومة بالدولار.
لكن بو سليمان يشدد على نقطة أساسية “الجباية بالدولار لا تولد دولارات جديدة”، فهي تنقل جزءاً من الدولارات الموجودة أصلاً في الاقتصاد من الأفراد والمؤسسات إلى الخزانة. وبذلك يمكن للقرار أن يحسن إدارة إيرادات الدولة ويقلل تعرضها لأخطار الصرف، لكنه لا يزيد في حد ذاته كمية العملة الصعبة التي ينتجها الاقتصاد. وفي المقابل، كلما أصبح الدولار أكثر حضوراً في الأسعار والرواتب والمدخرات والضرائب والرسوم، بدأ يؤدي تدريجاً الوظائف التي يفترض أن تؤديها العملة الوطنية، وحدة للحساب ووسيلة للدفع ومخزناً للقيمة.
وتبقى الليرة موجودة، لكن ضمن مساحة أضيق.
السيادة ليست نصاً قانونياً
قانونياً، تبقى الليرة العملة الوطنية، لكن بو سليمان يفرق بين هذا الوضع والسيادة النقدية الفعلية. “فالسيادة النقدية”، وفق قراءته، “ليست مجرد نص يحدد اسم العملة، بل قدرة الدولة على جعل عملتها مستخدمة فعلياً كوحدة للحساب ووسيلة للدفع ومخزن للقيمة. وعندما يتراجع الطلب على الليرة حتى في التعاملات مع الدولة، تضعف هذه السيادة اقتصادياً وإن لم يتغير وضع العملة قانونياً”.
وهنا يظهر أيضاً الفرق بين “الدولرة” الفعلية و”الدولرة” الرسمية، فلبنان ليس مضطراً إلى إعلان الدولار عملة رسمية حتى يتعمق اعتماده عليه. يمكن للعملة الأميركية أن تستولي تدريجاً على وظائف الليرة في التسعير والادخار والرواتب والعقود والضرائب، فيما تبقى الليرة رسمياً العملة الوطنية.
قصة لم تبدأ عام 2019
لكن العودة للأزمة الأخيرة وحدها لا تفسر كيف وصل لبنان إلى هنا. فالخبيرة الاقتصادية والأستاذة الجامعية الدكتورة سهام رزق الله تضع ما يحدث اليوم ضمن مسار بدأ قبل عقود، وترى أن “انفجار عام 2019 سرّع ظاهرة قائمة بدلاً من أن ينشئها من الصفر”.
وتقدر رزق الله “درجة “الدولرة” في لبنان بنحو 90 في المئة”، مما يجعلها، وفق اعتقادها، “شبه شاملة من الناحية العملية، وإن لم تصبح رسمية بالكامل”.
وتفرق بين معيارين “درجة ’الدولرة‘، أي مدى استخدام الدولار فعلياً في الاقتصاد، ودرجة الاعتراف الرسمي بها، أي مدى دخول العملة الأميركية في القرارات والقواعد والتعاملات الرسمية”، وترى أن “لبنان يتقدم تدريجاً على المسارين”.
أربعة عقود من “الدولرة”
وتعود جذور الظاهرة، بحسب رزق الله، لـ”الأزمة النقدية التي بدأت في ثمانينيات القرن الماضي”. ومع أوائل التسعينيات، أخذ الدولار يدخل بصورة أكثر انتظاماً إلى النظام المالي. فأنشئت غرفة مقاصة للشيكات بالدولار، وتوسعت الودائع بالعملة الأميركية، ثم لم يعُد الدولار أداة لحماية المدخرات فقط، بل توسعت التسليفات به أيضاً.
اقرأ المزيد
يحتوي هذا القسم على المقلات ذات صلة, الموضوعة في (Related Nodes field)
لاحقاً، دخل الدولار إلى جزء من الدين العام، وبعد عام 2019 انتقلت “الدولرة” من النظام المالي إلى تفاصيل الاقتصاد اليومي بوتيرة أسرع، فأصبحت المنتجات تسعر بالدولار، وتوسعت العمليات الكبيرة بالعملة الأميركية، ثم أصبح التسعير والدفع بها أكثر انتشاراً في المطاعم والمتاجر، ودخل الدولار في بعض الفواتير العامة، وصولاً إلى الضرائب والرسوم.
لهذا ترى رزق الله أن “قراءة ’الدولرة‘ باعتبارها مجرد رد فعل آني على الأزمة الأخيرة تتجاهل مساراً عمره عقود”.
“دولرة زاحفة”
في لبنان، لم تجتمع الحكومة في يوم واحد لتعلن التخلي عن الليرة. حدث الأمر بصورة أكثر هدوءاً. فقد المواطن الثقة بعملته فبحث عن الدولار. تكيف المصرف معه. ثم الشركة. ثم التاجر. ومع الوقت بدأت السلطة تعترف تدريجاً بما أصبح قائماً في السوق.
لهذا تصف رزق الله الظاهرة بأنها “دولرة زاحفة”. لا تحتاج إلى قرار واحد كبير. يكفي أن تنتقل وظيفة جديدة من الليرة إلى الدولار في كل مرحلة. كل خطوة تبدو صغيرة، لكن النتيجة التراكمية تغير طبيعة الاقتصاد.
وهذا، بالنسبة إليها، “أحد الاختلافات الأساسية بين ’الدولرة‘ ومجلس النقد. الأولى تستطيع أن تتقدم تدريجاً بفعل سلوك السوق، أما الثاني فيحتاج إلى قرار تشريعي ومؤسساتي واضح”.
اقتصاد بعملتين
والنتيجة تظهر بوضوح في الحياة اليومية.
موظف في القطاع الخاص أو يعمل عن بعد مع مؤسسة أجنبية قد يحصل على دخله بالدولار. ويدفع في السوبرماركت بالدولار ويسدد التأمين والمستشفى وأقساط أولاده بالدولار، ومن المحتمل أن تكون مدخراته أو تعويضاته أو تقاعده بالعملة نفسها. والمؤسسات التي تحصل على هذه الدولارات تحتاج بدورها إلى العملة الأميركية لتغطية جزء من نفقاتها. لكن السلسلة تصل في مرحلة ما إلى موظف عام يتقاضى بالليرة أو بآلية لا تمنحه الحماية نفسها. وعندما تتآكل قدرته الشرائية، يحتج أو يتوقف عن العمل، فتتعطل المعاملة التي يحتاج إليها المواطن نفسه.
بالنسبة إلى رزق الله، “تكشف هذه الصورة عن اقتصاد لم تعُد حلقاته تستخدم العملة نفسها، مما يولد اختلالاً يتجاوز السياسة النقدية إلى المجتمع”.
الدولار كامتياز اجتماعي
من يتقاضى بالدولار ويدفع بالدولار يتمتع بدرجة أكبر من الحماية من شخص يحصل على دخله بالليرة، فيما أصبحت حاجاته الأساسية مقومة بالعملة الأميركية. وهكذا يمكن أن تتحول العملة التي يتقاضى بها الفرد دخله إلى عامل إضافي في التفاوت الاجتماعي.
وتطرح رزق الله هنا سؤالاً عن صدقية الدعوة إلى استعادة التعامل بالليرة. “فهل يقبل من يدعو الآخرين إلى العودة لها أن يصبح راتبه هو بالليرة؟ ومدخراته؟ وتقاعده؟ وتعويضاته؟”.
وإذا كان من يطالب باستخدام العملة الوطنية يفضل لنفسه الدولار، فيصبح من الصعب إقناع الآخرين بتحمل مخاطرة لا يقبلها هو.
وترى رزق الله أن “الاقتصاد، قبل أن يكون مجموعة معادلات نقدية، هو في النهاية في خدمة المجتمع، ولذلك لا يمكن فصل النظام النقدي عن توزيع الأخطار بين الناس”.
من الدولار إلى الذهب
لكن الأزمة أصبحت أعمق من الاختيار بين عملتين، فاللبناني هرب من الليرة إلى الدولار بحثاً عن الأمان، ثم اكتشف بعد الأزمة المصرفية أن امتلاك الدولار نفسه لا يضمن بالضرورة القدرة على الوصول إليه.
حتى الحسابات التي صنفت لاحقاً “فريش” لم تمحُ بالكامل هذا الإرث النفسي، إذ تصل الحوالة إلى بعض أصحابها فيسارعون إلى سحبها، ويصل الراتب فيفضل صاحبه إخراجه من المصرف. ومع تراكم الأزمات، بحث بعض اللبنانيين عن ملاذ آخر في الذهب، فيما اتجه من لا يستطيع تحمل كلفته إلى الفضة أو أدوات أخرى لحفظ القيمة.
وترى رزق الله في هذه السلوكيات مؤشراً إلى “هشاشة الثقة”، فالسؤال لم يعُد فقط بأية عملة يحتفظ اللبناني بأمواله؟ بل أين يضع أمواله كي يطمئن إلى أنه سيجدها وتحافظ على قيمتها؟
الاقتصاد والعامل النفسي
ويقود هذا إلى عنصر تعده رزق الله أساسياً، العامل النفسي، فالاقتصاد لا يعمل في فراغ والسياسة الصحيحة حسابياً لا تنجح بالضرورة إذا لم يثق الناس بها.
وتجربة المواطن السابقة تحدد الطريقة التي يستقبل بها أي وعد جديد، ومن خسر قيمة عملته ثم فقد القدرة على الوصول إلى وديعته لن يتعامل مع نظام نقدي جديد كما لو أن شيئاً لم يحدث.
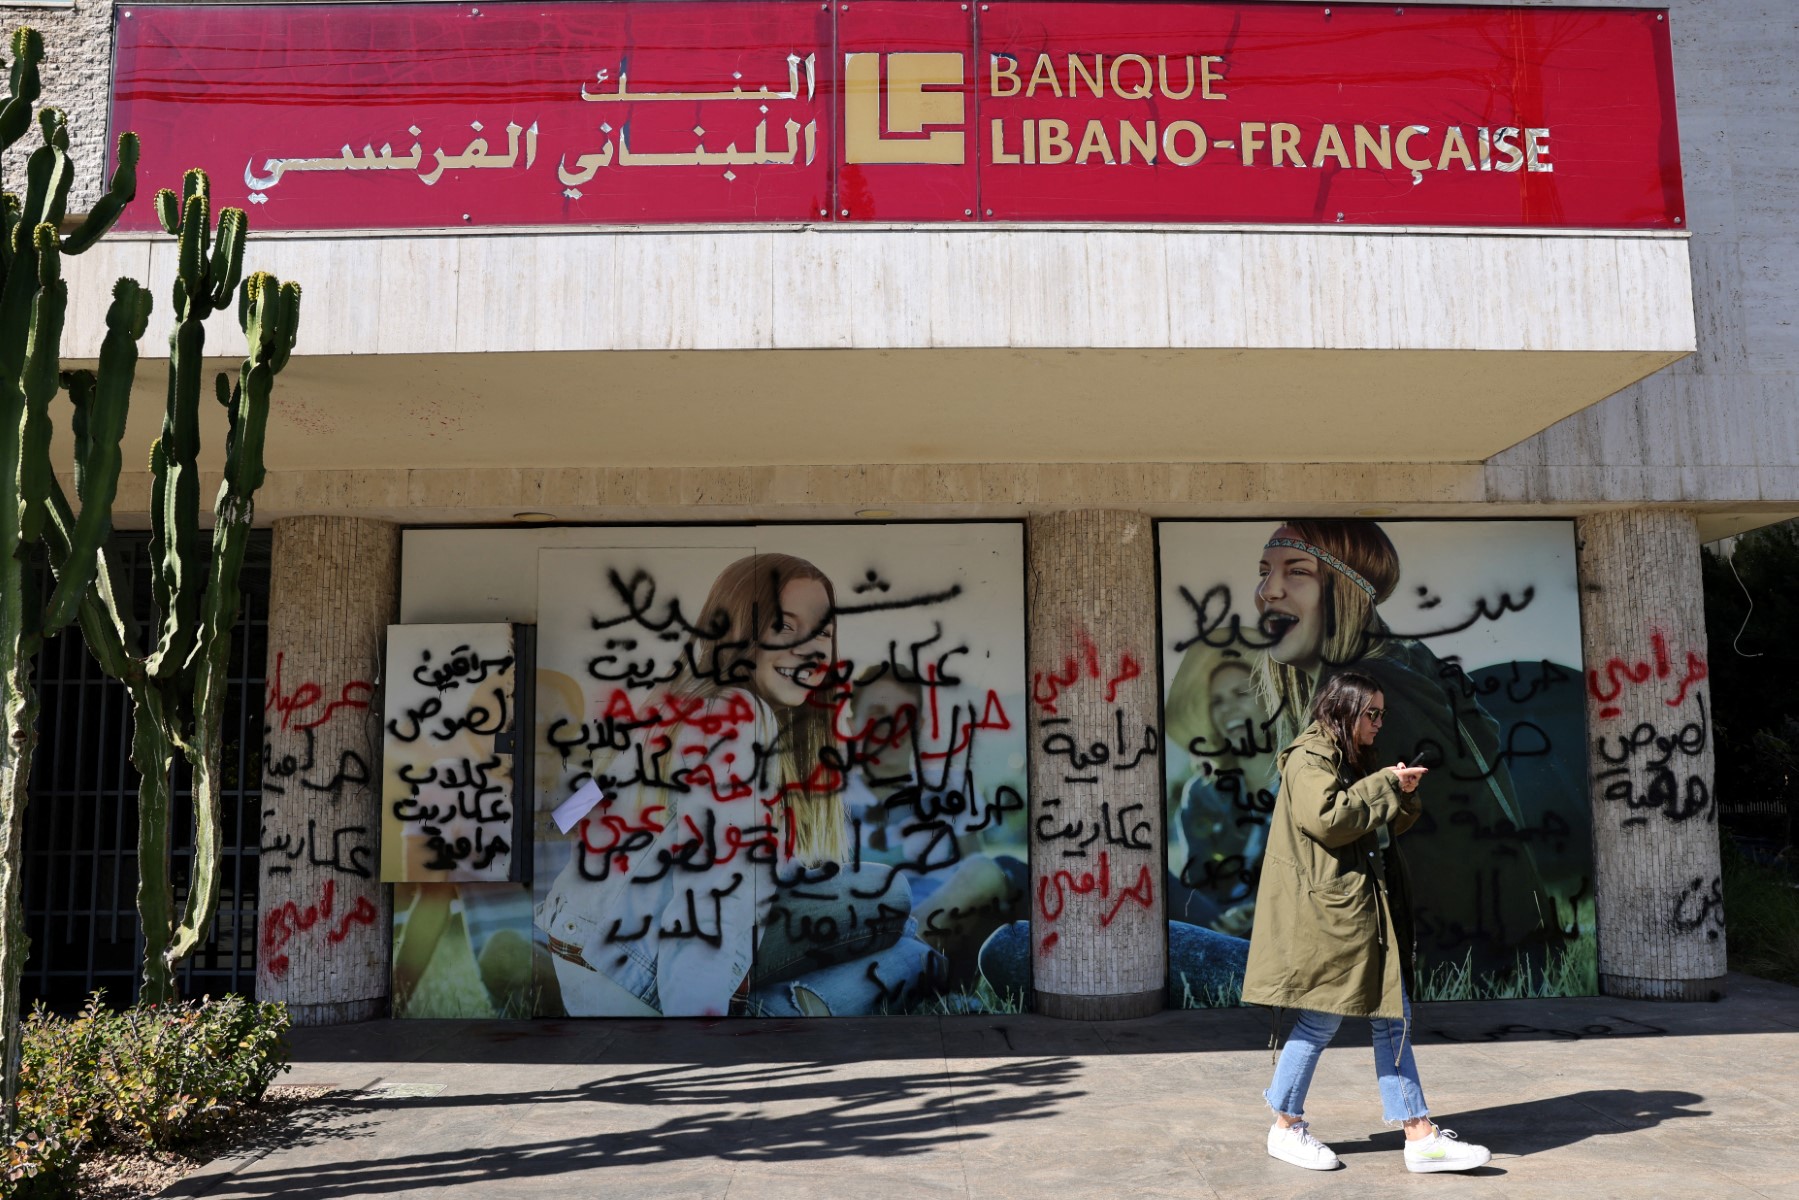
لهذا يصبح التوقيت جزءاً من نجاح السياسة الاقتصادية، فترى رزق الله أن “لبنان مر بمرحلة كان يمكن فيها لمجلس النقد أن يؤدي دوراً أكبر، خصوصاً في بدايات ارتفاع سعر الصرف، قبل أن تترسخ ’الدولرة‘ في السلوك الاقتصادي والاجتماعي بهذا الحجم”. وكان يمكن، في قراءتها، لنظام يقيد إصدار النقد أن يقطع الطريق على جزء من تدهور الليرة وفقدان الثقة، لكن ذلك لم يحدث.
هل تأخر مجلس النقد؟
بعد أعوام من الأزمة، أصبح المواطن في مكان آخر. اعتاد أن يتقاضى الدولار ويدفع به ويدخره ويحسب قيمة ممتلكاته على أساسه، مما يجعل إقناعه بالعودة لعملة وطنية أكثر صعوبة، حتى إذا تغير النظام الذي يحكم إصدارها.
وترى رزق الله أن “لكل سياسة نقدية توقيتاً تكون فيه أكثر فاعلية، وأن الفرصة التي كان يمكن خلالها لمجلس النقد أن يقلب المسار بسهولة أكبر أصبحت أضيق”، لكنها تشدد في الوقت نفسه على أن “مجلس النقد و’الدولرة‘ ليسا الشيء نفسه”.
نظامان مختلفان
في “الدولرة” الرسمية الشاملة، تصبح العملة الأجنبية هي الأداة الأساسية للتعامل، وتتراجع وظيفة النقد المحلي إلى حد كبير.
أما مجلس النقد، فيفترض استمرار وجود عملة وطنية، لكنه يفرض عليها قاعدة صارمة في الإصدار وربطاً بالاحتياطات الأجنبية.
ومن هنا، تقول رزق الله إن “مجلس النقد يحتاج أساساً إلى وجود نقد محلي كي ينظم إصداره. فإذا انتقل الاقتصاد إلى ’دولرة‘ رسمية شاملة ولم يعُد هناك إصدار نقد وطني أساس، فلا يبقى لمجلس النقد الدور نفسه. كما أن ’الدولرة‘ تستطيع أن تتوسع تدريجاً من دون قرار سياسي واحد، بينما يحتاج مجلس النقد إلى تشريع واضح وتعديل في الإطار القانوني للنقد والتزام صارم من الدولة”.
قبل مجلس النقد… سعر حقيقي
وإذا اختار لبنان يوماً مجلس النقد، فترى رزق الله أن “البداية لا تكون بتحديد سعر صرف مصطنع ومحاولة الدفاع عنه، بل يجب أولاً الوصول إلى سعر يعكس العرض والطلب الحقيقيين بين الليرة والدولار”.
وتطرح في هذا السياق مرحلة من التعويم الحر تسمح للسوق باكتشاف السعر.
وتستعيد تجربة أزمة الثمانينيات، حين كان سعر الصرف يتحرك بصورة مستمرة لكنه كان موحداً ومعلناً ومعترفاً به، ويعرف المتعاملون السعر الذي تبدأ به السوق والسعر الذي تنتهي إليه.
وبالنسبة إليها، “ليس الرقم هو الأساس”، فمن الممكن أن يصل الدولار إلى مستوى مرتفع أو منخفض، والمهم أن تكون السلطة مستعدة للاعتراف بالنتيجة التي تنتجها السوق، بدلاً من السماح بالتعويم ثم رفض السعر إذا لم يناسبها.
القاعدة لا الكتلة
بعد الوصول إلى سعر الصرف تبدأ المرحلة التالية، تحديد مقدار الاحتياطات الأجنبية اللازمة لتغطية النقد المحلي وفق قواعد مجلس النقد.
وهنا تشدد رزق الله على “ضرورة التمييز بين القاعدة النقدية والكتلة النقدية، لأن الحديث عن التغطية في هذا النظام يتعلق بالقاعدة النقدية. كما أن مستوى سعر الصرف يؤثر حسابياً في حجم الاحتياطات المطلوبة. فكلما ارتفع سعر الدولار مقابل العملة الوطنية، انخفضت القيمة الدولارية لكمية معينة من النقد المحلي، بالتالي انخفض مقدار الاحتياط المطلوب لتغطيتها”.
ولهذا، في تصورها، “لا يمكن اختيار سعر اعتباطي ثم بناء النظام عليه”، فيجب أولاً اكتشاف السعر، ثم حساب الحاجة إلى الاحتياطات، ثم وضع القاعدة التي تمنع إصدار نقد إضافي خارج حدود التغطية. وسواء أبقى لبنان على الليرة الحالية أو لجأ مستقبلاً إلى عملة وطنية جديدة، يبقى جوهر مجلس النقد واحداً، تقييد قدرة السلطة على طباعة النقد.
ماذا يحقق ذلك؟
نظرياً، يمكن أن يمنح هذا النظام العملة صدقية أكبر، إذ يعرف المواطن أن الدولة لا تستطيع زيادة إصدارها بلا حدود، مما قد يساهم في خفض التضخم واستعادة الثقة وتراجع أسعار الفائدة. وإذا تحسنت الثقة وانخفضت كلفة التمويل، فيمكن أن يتحسن الاستثمار والتوظيف والنشاط الاقتصادي.
لكن رزق الله تتوقف عند كلمة “نظرياً”، فالاقتصاد الحقيقي لا يعمل مع ثبات جميع العوامل الأخرى، إذ من الممكن أن تنخفض الفائدة ولا يأتي الاستثمار، وربما يستقر سعر الصرف ويبقى المستثمر متردداً لأنه لا ينظر إلى سعر الفائدة وحده، بل إلى الأمن والسياسة والقضاء والقوانين والمؤسسات وقدرته على توقع ما سيحدث غداً.
يمكن للعملة أن تستقر من دون أن يستقر الاقتصاد.
مجلس النقد يحتاج إلى الثقة أولاً
ثم تظهر المفارقة الأصعب، فمجلس النقد يفترض أن الدولة ستقيد نفسها. ولن تستطيع تمويل العجز بطباعة النقد كلما احتاجت إلى أموال إضافية، وستكون ملزمة بقواعد يفترض ألا تكسرها عندما تصبح مكلفة. لكن نجاح النظام لا يحتاج إلى القانون فقط، بل إلى أن أن يصدق الناس أن السلطة ستلتزم به.
وهنا ترى رزق الله أن “المشكلة اللبنانية أعمق. فالثقة المفقودة ليست بالليرة وحدها، بل بالمصارف والمالية العامة والمؤسسات والاستقرار السياسي والأمني وقدرة الدولة على تنفيذ ما تعِد به. وإذا لم يصدق الناس أن القواعد الجديدة ستصمد أمام الأزمة المقبلة، فلن يكون تغيير النظام النقدي وحده كافياً لإعادة سلوكهم إلى ما كان عليه”.
أية عملة لدولة “مدولرة”؟
وهكذا يعود النقاش لقرار الجباية نفسه، فمن المتوقع أن تحمي الدولة إيراداتها عندما تقبض بالدولار وتتجنب شراء العملة الأميركية من السوق وتخفف بذلك أحد مصادر الضغط المحتملة على سعر الصرف، لكنها في الوقت نفسه تضيف وظيفة جديدة إلى الدولار وتسحب وظيفة أخرى من الليرة.
ويرى علامة أن “استمرار هذا المسار ربما يصل إلى تهميش العملة الوطنية وفقدان الحاجة إليها”. ويعتقد بو سليمان بأن “الدولة تتكيف مع ’الدولرة‘ وتكرسها في آن، وأن استعادة دور الليرة تحتاج إلى إصلاح مالي ومصرفي ومؤسساتي أوسع”.
أما رزق الله، فتقرأ القرار “كحلقة أخرى في مسار بدأ منذ عقود”، وترى أن “لبنان وصل اليوم إلى مرحلة لا تكفي فيها قاعدة نقدية جديدة وحدها لقلب المعادلة، لأن ’الدولرة‘ لم تعُد مجرد طريقة للدفع، بل أصبحت أيضاً سلوكاً اجتماعياً ونفسياً”.
كان اللبناني يخشى أن يخسر قيمة الليرة، فاشترى الدولار. ثم خشي أن يخسر الدولار في المصرف، فسحبه. ثم خاف على المدخرات نفسها، فبحث عن الذهب والفضة. تغير الملاذ، لكن بقي شيء واحد ثابتاً، البحث عن الثقة.
لذلك قد لا يكون السؤال الذي فتحه قرار جباية الضرائب بالدولار هو فقط ما إذا كانت الدولة تتجه إلى مزيد من “الدولرة”؟ فالسؤال الأبعد هو إذا أرادت الدولة يوماً إعادة اللبناني لعملتها، فكيف ستقنعه أولاً بأن يثق بالدولة التي تصدرها؟
Source link