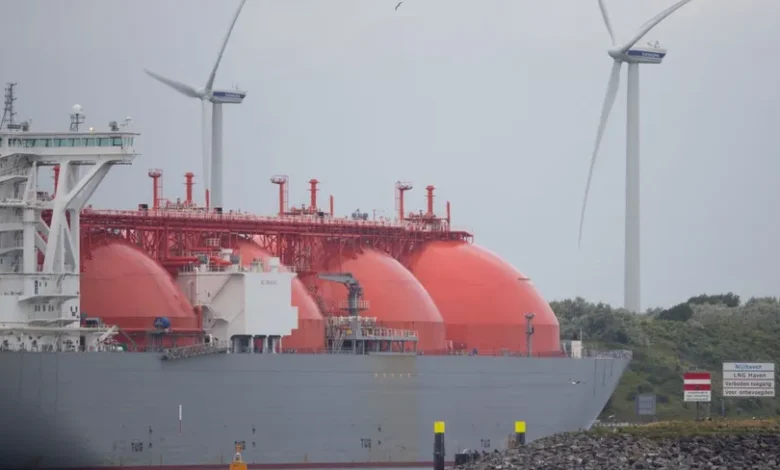
نحن الآن في أكتوبر 2030. وعند العودة إلى السنوات السابقة، تظهر بوضوح نقاط الضعف التي قادت إلى ثالث أزمة كبرى للغاز الطبيعي خلال ثماني سنوات.
ففي عام 2022، حرم الغزو الروسي لأوكرانيا أوروبا من خُمسي إمداداتها من الغاز.
آنذاك، افترض المستوردون أن الإمدادات الوفيرة من الخليج العربي والولايات المتحدة ستكون كافية لتعويض النقص.
لكن حرب إيران في 2026 أعادت اختبار هذا الافتراض.
فقد تسببت الحرب في تعطيل 20% من إمدادات الغاز الطبيعي المسال العالمية. ومرة أخرى، وعدت صناعة الوقود الأحفوري الأميركية المتوسعة بسد الفجوة.
هل بدأت أزمة الغاز من الولايات المتحدة؟
بحلول عام 2030، بدا أن الثقة في وفرة الإمدادات الأميركية لم تكن في محلها.
فأسعار الغاز الطبيعي في الولايات المتحدة تعرضت لضغوط متزامنة من عدة اتجاهات.
من ناحية، تباطأ نمو إنتاج الغاز الصخري.
ومن ناحية أخرى، توالت مواسم الطقس المتطرف، ما ضغط على قطاع الكهرباء.
وفي الوقت نفسه، تأثر القطاع بسياسات الرئيس السابق دونالد ترمب تجاه الطاقة النظيفة.
ولم يتوقف الأمر عند ذلك.
فمختبرات الذكاء الاصطناعي الرائدة بدأت تستهلك كميات ضخمة من الوقود الأحفوري لتشغيل مراكز البيانات.
وجاء ذلك ضمن سباق للوصول إلى التفرد التكنولوجي، وسط تحذيرات مستمرة من أن الوصول إليه قد لا يفصلنا عنه سوى أشهر.
إضافة إلى ذلك، سمحت محطات الغاز الطبيعي المسال للمشترين الأجانب بمنافسة المستهلكين الأميركيين مباشرة على الإمدادات.
وهكذا، تغيرت معادلة السوق بعدما اعتاد الأميركيون الحصول على الغاز بأسعار شديدة الانخفاض.
انخفاض المخزونات يدفع أسعار الغاز إلى مستويات قياسية
ومع تراجع مخزونات الغاز إلى أدنى مستوياتها على الإطلاق، تعرضت السوق لموجة برد رافقت دوامة قطبية في فبراير.
ونتيجة لذلك، تجاوز سعر الغاز الطبيعي القياسي في مركز «هنري هَب» الأميركي مستوى 10 دولارات لكل مليون وحدة حرارية بريطانية.
وكانت هذه أول مرة يتجاوز فيها السعر هذا المستوى منذ عام 2008.
وخلال الصيف أيضًا، دفعت موجات الحر الأسعار مرارًا إلى مستوى 10 دولارات.
وسرعان ما انتقلت تداعيات ارتفاع الأسعار إلى قطاعات مختلفة من الاقتصاد.
أسعار الغاز تتحول إلى أزمة سياسية
في ولاية آيوا، ارتفعت أسعار الأسمدة المنتجة باستخدام الغاز ثلاثة أمثالها.
ودفع ذلك المزارعين إلى زراعة أصغر محصول من الذرة الربيعية خلال عقدين.
وفي يونيو، أعلنت شركة «فوياو غلاس إندستري غروب» (Fuyao Glass Industry Group) الصينية إغلاق مصنع زجاج شهير خارج مدينة دايتون في ولاية أوهايو.
وعزت الشركة القرار إلى ارتفاع أسعار الغاز.
وتسبب الإغلاق في فقدان 2000 وظيفة.
وبعد شهر، ألغت شركة «فورد موتور» الوردية الثانية في مصنع التجميع التابع لها بمدينة واين في ولاية ميشيغان.
وجاء القرار بسبب ارتفاع تكاليف الطاقة وسلاسل الإمداد.
وأدى ذلك إلى تسريح 2000 عامل آخر إلى أجل غير مسمى.
وهكذا، تحول ما بدأ باعتباره صدمة في أسواق الطاقة إلى قضية سياسية معقدة.
وكما ظهرت في أغسطس 2026 موجة غضب مفاجئة ضد مراكز البيانات، بدأت أصوات جديدة تطالب بإبقاء الطاقة الأميركية للأميركيين.
الانتخابات تعيد ملف صادرات الغاز إلى الواجهة
ومع اقتراب انتخابات التجديد النصفي، وجد المشرعون الديمقراطيون في شمال شرق الولايات المتحدة حلفاء غير متوقعين بين الجمهوريين.
وكان الديمقراطيون قد سعوا لفترة طويلة إلى تقييد صادرات الغاز الطبيعي المسال.
لكن بعض الجمهوريين بدأوا بدورهم ينظرون إلى تراجع أسعار الطاقة باعتباره تهديدًا لإحدى أهم المزايا التنافسية للولايات المتحدة، وهي الطاقة الرخيصة.
ثم جاءت القبة الحرارية في يوليو.
وسجلت نيو أورلينز 70 وفاة مرتبطة بالحر.
وكان كثير من الضحايا متقاعدين يعيشون في الضواحي.
كما أوقف هؤلاء تشغيل أجهزة التكييف بعدما أصبحت فواتير الكهرباء تستهلك نصف مخصصاتهم من الضمان الاجتماعي.
وفي اليوم الذي أظهر فيه استطلاع جديد تأخر ستيف سكاليس، القيادي الجمهوري البارز في لويزيانا والمؤيد لصادرات الغاز، بفارق 11 نقطة عن منافس شعبوي في الانتخابات التمهيدية، عرضت شبكة «فوكس نيوز» مشاهد لأربع ناقلات للغاز الطبيعي المسال وهي تغادر ساحل الخليج الأميركي متجهة إلى الصين.
وبعد أيام، احتشد متظاهرون أمام الكونغرس.
ورفع المحتجون لافتات تحمل شعار «الغاز غازنا».
القرار الأميركي الذي فجّر أزمة الغاز عالميًا
بعد أسابيع من التردد، وقّع الرئيس في 15 سبتمبر قانون «تأمين الوقود الأميركي للجميع».
وحظي القانون بدعم من الحزبين.
كما أعلن حالة طوارئ في إمدادات الغاز، ووجّه وزارة الطاقة إلى الحد من الصادرات خلال 30 يومًا.
وهنا بدأت الأزمة تتسع.
فمخزونات الغاز الأوروبية كانت قد وصلت بالفعل إلى مستويات منخفضة بصورة خطرة.
وجاء ذلك بعد صيف شديد الحرارة تأثر بدورة «إل نينيو».
ونتيجة لذلك، اضطر المستوردون الأوروبيون إلى الاعتماد بدرجة كبيرة على الشحنات الأميركية.
اليابان وكوريا الجنوبية تواجهان نقص الإمدادات
أما اليابان وكوريا الجنوبية، فكان وضعهما أكثر هشاشة.
فبعد نزاع تجاري حاد مع واشنطن في عام 2027، قيّد البلدان وارداتهما من تقنيات الطاقة النظيفة الصينية.
وجاء ذلك مقابل الحصول على امتيازات في استيراد الغاز الطبيعي المسال الأميركي.
لكن هذه الخطوة أبطأت انتشار تقنيات كان يمكن أن تساعدهما في تقليل تعرضهما للأزمة في 2030.
وفي الوقت نفسه، لم تكن روسيا قادرة على إنقاذ السوق.
فثماني سنوات من الحرب في أوكرانيا، واقتصاد يتجه نحو تدهور يشبه ما شهدته فنزويلا، إلى جانب الهجمات المتواصلة بأساليب الحرب الهجينة على البنية التحتية النفطية الروسية، استنزفت قدرتها على الاستجابة.
خلافات قطر وإيران تهدد إمدادات الغاز
ولم يكن الوضع في الخليج العربي أكثر استقرارًا.
فقد تدهورت العلاقات بين قطر والحكومة الإيرانية.
وجاء ذلك بسبب خلافات حول إدارة حقل الغاز البحري الضخم المشترك بين البلدين.
وفي الوقت نفسه، أصبحت الحكومة الإيرانية تضرب بالقوانين والأعراف عرض الحائط بصورة متزايدة، وفق سياق السيناريو.
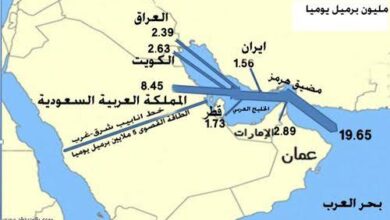
وهددت هذه الخلافات الهدنة الهشة في مضيق هرمز، التي تم التوصل إليها عقب الانتخابات الأميركية في 2028.
ثم صعد عناصر من الحرس الثوري الإيراني على متن ناقلة للغاز الطبيعي المسال تابعة لـ«قطر للطاقة».
وأجبروها على العودة أدراجها.
أستراليا غير قادرة على تعويض النقص
كما لم تتمكن أستراليا من تقديم المساعدة المطلوبة.
فقد كانت أستراليا أكبر مصدر للغاز الطبيعي المسال في العالم حتى عام 2022.
لكنها فرضت في 2026 قيودًا على الصادرات، على غرار الولايات المتحدة.
وكان الهدف حماية إمداداتها المحلية.
كيف غابت مؤشرات أزمة الغاز؟
يطرح هذا السيناريو سؤالًا رئيسيًا: كيف لم ينتبه العالم إلى مؤشرات أزمة بدت لاحقًا وكأنها كانت تتجه إلى الحدوث؟
وتوجد سوابق تاريخية لمثل هذه القرارات.
ففي سبعينيات القرن الماضي، حظرت الولايات المتحدة صادرات فول الصويا والنفط الخام بهدف حماية المستهلكين من ارتفاع الأسعار.
واستمر حظر صادرات النفط أربعة عقود.
ثم رُفع الحظر في عام 2015.
وبعد ذلك، بدأت طفرة في الإنتاج.
ومع مرور الوقت، تحولت هذه الطفرة إلى ثقة مفرطة في عصر جديد من الهيمنة الأميركية على أسواق الطاقة.
الثقة في وفرة الغاز قادت إلى خيارات مكلفة
تمثل الخطأ، وفق هذا السيناريو، في تصديق ما روجت له صناعة النفط بشأن استقرار إمدادات الغاز الطبيعي المسال.
وكانت شركة «شل» قد وصفته بأنه يوفر «أمنًا مرنًا وموثوقًا للطاقة».
لكن أزمات 2022 و2026 قدمت اختبارًا مختلفًا لهذه الفكرة.
وفي المقابل، تبدو الدول الآسيوية الأفقر في وضع أفضل بحلول عام 2030.
فهذه الدول كانت الأكثر تضررًا من أزمتي 2022 و2026.
لكنها اتجهت بدلًا من الاعتماد على وقود يمكن للدول الغنية منافستها على شرائه، إلى زيادة استثماراتها في الطاقة الشمسية والبطاريات ومصادر الطاقة المحلية.
وشملت هذه التحركات دولًا من باكستان إلى الفلبين.
أمن الإمدادات يختلف عن مرونة السوق
في المقابل، ربطت الاقتصادات المتقدمة في آسيا وأوروبا بين مرونة الإمدادات وأمنها.
كما تأخرت في التحول إلى بدائل أخرى.
وأصبحت عواقب هذا الخيار شديدة القسوة في ظل الأزمات المتتالية.
فالغاز الطبيعي المسال يستطيع الانتقال عبر نصف العالم.
لكن روسيا وقطر، والآن الولايات المتحدة، أظهرت كل منها مدى سرعة السياسة في تعطيل تدفقاته.
الدرس بعد ثلاث أزمات للغاز
وبعد ثلاث أزمات للغاز خلال ثماني سنوات، يطرح السيناريو خلاصة واضحة حول اعتماد الأسواق على مصدر واحد أو عدد محدود من مصادر الإمداد.
فالمشكلة لم تكن مرتبطة بالإنتاج وحده.
بل كشفت الأزمات أيضًا أهمية تنويع مصادر الطاقة، وزيادة الاستثمارات في البدائل، والحفاظ على قدر أكبر من المرونة في مواجهة الصدمات الجيوسياسية والمناخية.
وربما يكون السؤال الأبرز في أكتوبر 2030 ليس لماذا وقعت الأزمة، وإنما لماذا احتاج العالم إلى ثلاث أزمات متتالية حتى يستوعب نقاط الضعف في منظومة إمدادات الغاز.
ملاحظة: الآراء الواردة في هذا المقال تعبر عن وجهة نظر الكاتب فقط، ولا تعكس بأي حال من الأحوال موقف أو رأي «الشرق بلومبرغ».